Domain venennetz.de kaufen?
Wir ziehen mit dem Projekt
venennetz.de um.
Sind Sie am Kauf der Domain
venennetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain venennetz.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
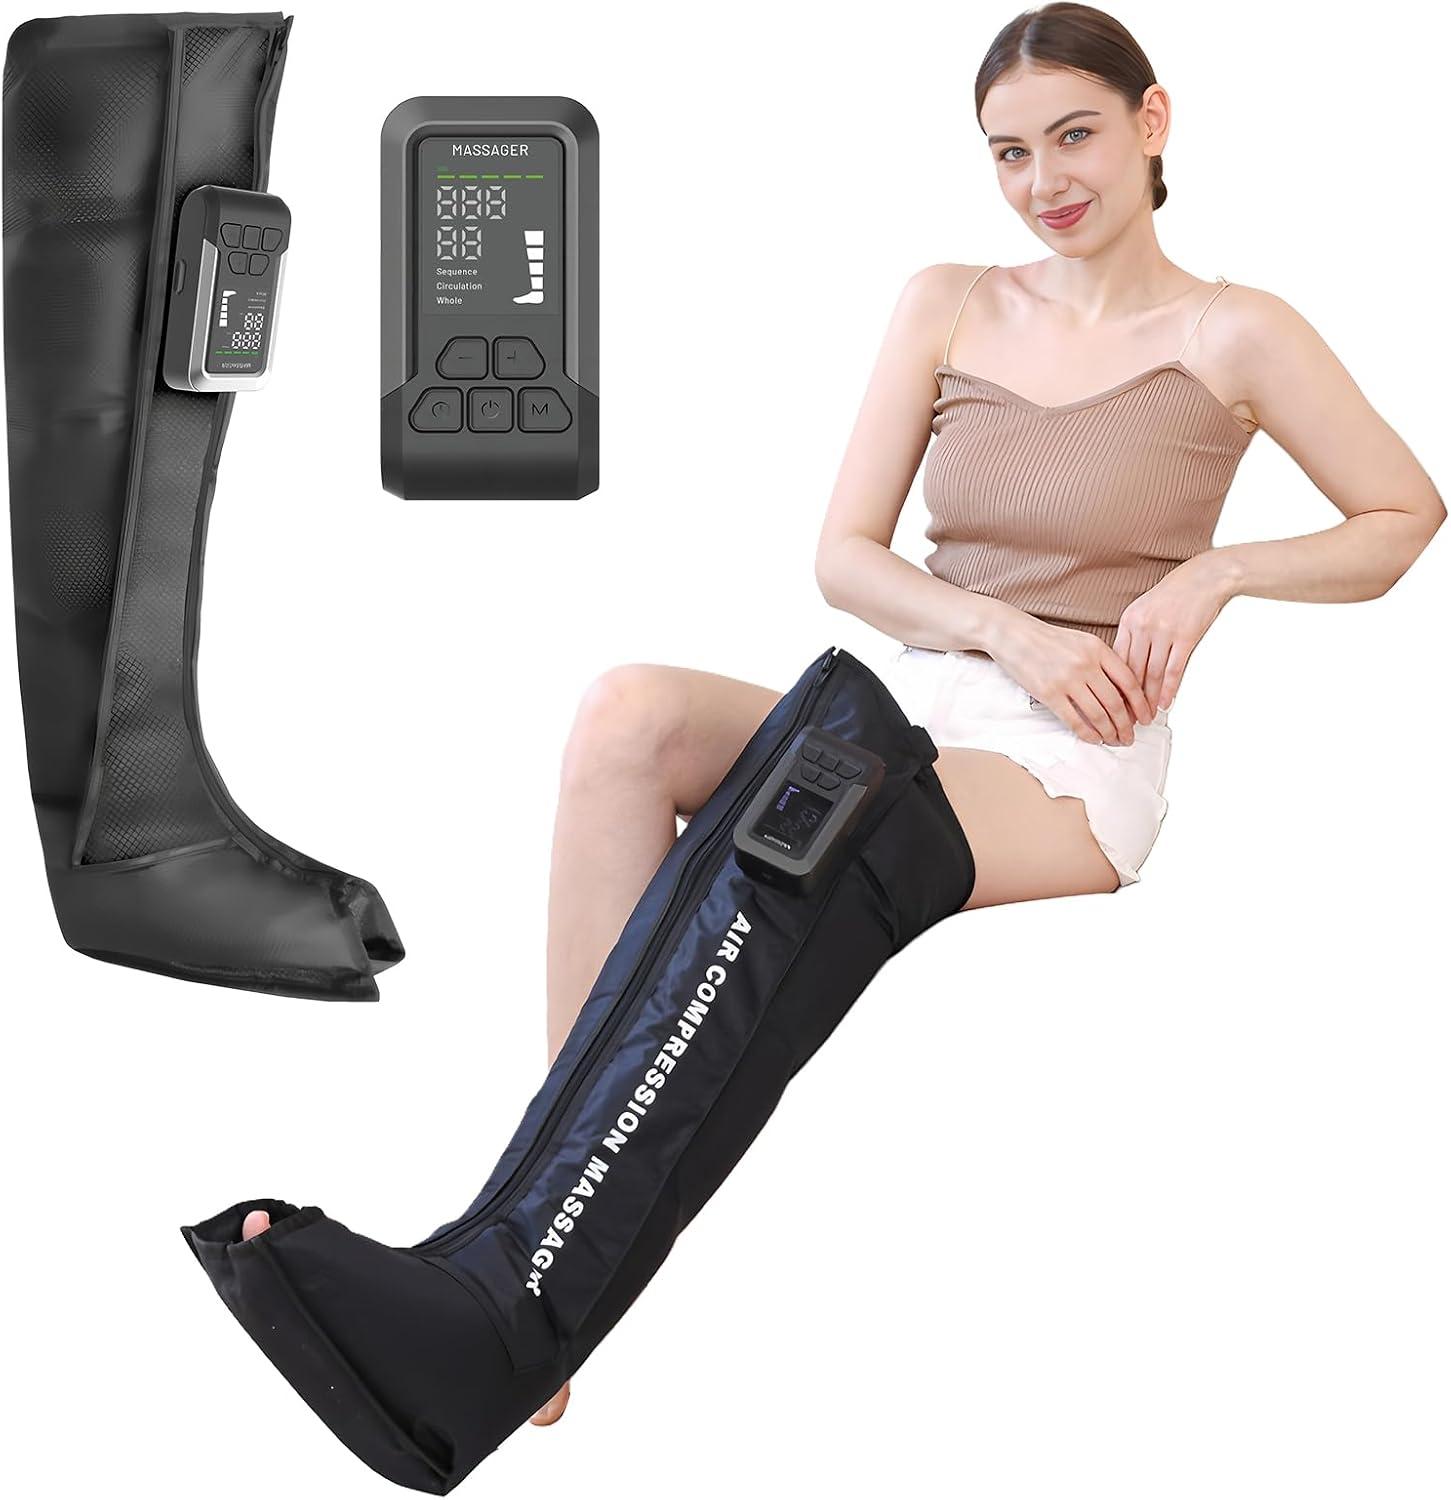
Kabellose Wiederherstellungs-Startfunktion, Kompressionsstrümpfe zur Muskelregeneration und zur Verbesserung der DurchblutungDrahtlose Technologie: Innovative, kabellose Kompressionsstiefel für maximale Bewegungsfreiheit während der Anwendung.EigenschaftenDruckregulierung: Präzise einstellbarer Kompressionsdruck von 20-110 mmHg für individuelle Behandlung.Vielseitige Programme: 4 spezielle Programme für Sport, Regeneration und Lymphdrainage zur gezielten Muskelregeneration.Fördert die Durchblutung: Effektive Stoßwellentherapie zur Verbesserung der Durchblutung und zur Beschleunigung der Muskelregeneration.Einfache Bedienung: Einfache Bedienung und einstellbare Parameter für ein optimales Massageerlebnis.310,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mendoza, Erika: Ratgeber Krampfadern, Beinschwellung und ThromboseRatgeber Krampfadern, Beinschwellung und Thrombose , Beinbeschwerden - was tun? In diesem Buch erfahren Betroffene alles Wissenswerte über Krampfadern, Beinschwellung und Beinvenenthrombose: Ursachen der Erkrankung, Krankheitserscheinungen, Unterschiede zu anderen Erkrankungen der Beine, Diagnose- und Therapiemöglichkeiten. Die Wahl des richtigen Arztes und die Vorbereitung auf das Gespräch mit dem Arzt werden detailliert beschrieben, ebenso die Untersuchungen, die der Arzt durchführt. Ausführlich und ausgewogen sind die zahlreichen Behandlungsmöglichkeiten dargestellt und wird erläutert, welche der Verfahren in welcher Situation hilfreich sind; Medikamente und Kompressionsbehandlung sind ebenso berücksichtigt wie Venenverödung, chirurgische Eingriffe und naturheilkundliche Verfahren. In einem eigenen Kapitel werden Tipps zum Leben mit Krampfadern und Empfehlungen zu Sport und Freizeitgestaltung gegeben. Aus dem Inhalt Beingefäße verstehen - Was sind Krampfadern? - Thrombose der tiefen und der oberflächlichen Beinvenen - Beinschwellungen - Erkrankungen an anderen Beinstrukturen - Das offene Bein - Beinsymptome und was sie erzählen: was kann ich sehen? was kann ich fühlen? was kann ich tasten? - Der Arztbesuch - Behandlungsmöglichkeiten bei Krampfadern und Ödem - Leben mit der Erkrankung Die Autorin Dr. med. Erika Mendoza, Fachärztin für Allgemeinmedizin, Venenpraxis Wunstorf. Generalsekretärin der Deutschen Gesellschaft für Phlebologie, Vorsitzende der Deutschen Gesellschaft für CHIVA , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20161005, Produktform: Kartoniert, Beilage: Book, Autoren: Mendoza, Erika, Seitenzahl/Blattzahl: 250, Abbildungen: 150 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / General, Keyword: Beinschmerzen; Beinödem; Kompressionsbehandlung; Krampfaderoperation; Phlebologie; Varizen; Venenentzündung; Venenerkrankung; Lymphödem; Lipödem; offenes Bein; Ulcus cruris; Unterschenkelgeschwür, Fachschema: Allgemeinmedizin~Gefäß (anatomisch) - Angiologie~Chirurgie / Gefäßchirurgie~Gefäßchirurgie - Gefäßoperation~Gesundheitswesen~Herz / Kardiologie~Kardiologie~Medizin / Ratgeber (allgemein)~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Herz- und Gefäßmedizin~Gefäßchirurgie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Enzyklopädien und Nachschlagewerke~Medizinische Grundversorgung, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Allgemeinmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VII, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 165, Breite: 236, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **

Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabellose Wiederherstellungs-Startfunktion, Kompressionsstrümpfe zur Muskelregeneration und zur Verbesserung der DurchblutungDrahtlose Technologie: Innovative, kabellose Kompressionsstiefel für maximale Bewegungsfreiheit während der Anwendung.EigenschaftenDruckregulierung: Präzise einstellbarer Kompressionsdruck von 20-110 mmHg für individuelle Behandlung.Vielseitige Programme: 4 spezielle Programme für Sport, Regeneration und Lymphdrainage zur gezielten Muskelregeneration.Fördert die Durchblutung: Effektive Stoßwellentherapie zur Verbesserung der Durchblutung und zur Beschleunigung der Muskelregeneration.Einfache Bedienung: Einfache Bedienung und einstellbare Parameter für ein optimales Massageerlebnis.310,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mendoza, Erika: Ratgeber Krampfadern, Beinschwellung und ThromboseRatgeber Krampfadern, Beinschwellung und Thrombose , Beinbeschwerden - was tun? In diesem Buch erfahren Betroffene alles Wissenswerte über Krampfadern, Beinschwellung und Beinvenenthrombose: Ursachen der Erkrankung, Krankheitserscheinungen, Unterschiede zu anderen Erkrankungen der Beine, Diagnose- und Therapiemöglichkeiten. Die Wahl des richtigen Arztes und die Vorbereitung auf das Gespräch mit dem Arzt werden detailliert beschrieben, ebenso die Untersuchungen, die der Arzt durchführt. Ausführlich und ausgewogen sind die zahlreichen Behandlungsmöglichkeiten dargestellt und wird erläutert, welche der Verfahren in welcher Situation hilfreich sind; Medikamente und Kompressionsbehandlung sind ebenso berücksichtigt wie Venenverödung, chirurgische Eingriffe und naturheilkundliche Verfahren. In einem eigenen Kapitel werden Tipps zum Leben mit Krampfadern und Empfehlungen zu Sport und Freizeitgestaltung gegeben. Aus dem Inhalt Beingefäße verstehen - Was sind Krampfadern? - Thrombose der tiefen und der oberflächlichen Beinvenen - Beinschwellungen - Erkrankungen an anderen Beinstrukturen - Das offene Bein - Beinsymptome und was sie erzählen: was kann ich sehen? was kann ich fühlen? was kann ich tasten? - Der Arztbesuch - Behandlungsmöglichkeiten bei Krampfadern und Ödem - Leben mit der Erkrankung Die Autorin Dr. med. Erika Mendoza, Fachärztin für Allgemeinmedizin, Venenpraxis Wunstorf. Generalsekretärin der Deutschen Gesellschaft für Phlebologie, Vorsitzende der Deutschen Gesellschaft für CHIVA , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20161005, Produktform: Kartoniert, Beilage: Book, Autoren: Mendoza, Erika, Seitenzahl/Blattzahl: 250, Abbildungen: 150 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / General, Keyword: Beinschmerzen; Beinödem; Kompressionsbehandlung; Krampfaderoperation; Phlebologie; Varizen; Venenentzündung; Venenerkrankung; Lymphödem; Lipödem; offenes Bein; Ulcus cruris; Unterschenkelgeschwür, Fachschema: Allgemeinmedizin~Gefäß (anatomisch) - Angiologie~Chirurgie / Gefäßchirurgie~Gefäßchirurgie - Gefäßoperation~Gesundheitswesen~Herz / Kardiologie~Kardiologie~Medizin / Ratgeber (allgemein)~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Herz- und Gefäßmedizin~Gefäßchirurgie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Enzyklopädien und Nachschlagewerke~Medizinische Grundversorgung, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Allgemeinmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VII, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 165, Breite: 236, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alsidiabet Diabetiker Mikro Durchblutung KapselnAnwendungsgebiet von Alsidiabet Diabetiker Mikro Durchblutung KapselnAlsidiabet Diabetiker Mikro Durchblutung Kapseln sind ein Nahrungsergänzungsmittel mit Pflanzenextrakten, Vitaminen, Mineralstoffen, Spurenelementen und 21 % Omega-3-Fettsäuren.Die Vitamine E und C sowie Zink und Selen tragen dazu bei, die Zellen vor oxidativem Stress zu schützen. Vitamin B6, B12 und Folat tragen zu einem normalen Homocystein-Stoffwechsel bei. Chrom trägt zur Aufrechterhaltung eines normalen Blutzuckerspiegels bei. Die Omega-3-Fettsäure alpha-Linolensäure (ALA) trägt zur Aufrechterhaltung eines normalen Cholesterinspiegels im Blut bei. Die positive Wirkung stellt sich bei einer täglichen Aufnahme von 2 g ALA ein.ALSIDIABET® Mikro-Durchblutung enthält zudem wertvolle sekundäre Pflanzenstoffe, die oligomeren Procyanidine (OPC) und Resveratrol aus Trauben sowie Isoflavone aus Soja-Extrakt.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Alsidiabet Diabetiker Mikro Durchblutung Kapseln: Perillaöl, Kapselhülle Gelatine (Rind), Traubenextrakt 11 %, Feuchthaltemittel Glycerin, Soja-Extrakt 6,8 %, Vitamin C, Sojaöl, Zinkgluconat, Vitamin E, Kokosöl, Sojalecithin, Farbstoff Chlorophyll-Kupfer-Komplex, Lutein 0,2 %, Vitamin B6, Natriumselenat, Chromchlorid, Farbstoffe Eisenoxide und Eisenhydroxide, Folsäure, Vitamin B12.Nährwertangaben – pro 3 Kapseln:Nährstoff MengeVitamin E 20 mg (167 %)*Vitamin C 180 mg (225 %)*Vitamin B6 5,0 mg (429 %)*Folsäure 600 µg (300 %)*Vitamin B12 3,0 µg (120 %)*Zink 10,0 mg (100 %)*Selen 50 µg (91 %)*Chrom 200 µg (500 %)*Soja-Extrakt 192 mgdavon enthalten Soja-Isoflavone 77 mgTraubenkernextrakt 310 mgdarin enthalten Polyphenole 100 mgOPC (oligomere Procyanidine) 105 mgResveratrol 5,0 mgLutein 6,0 mgPerillaöl (pflanzlich) 1000 mgdarin enthalten Omega-3-Fettsäure (alpha-Linolensäure) 600 mg* % der ReferenzmengeGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt ni17,28 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.